
Le Boston Consulting Group (BCG) vient de publier une analyse selon laquelle les industriels sous-estiment leur exposition aux pénuries de minéraux critiques, notamment pour des substances à faible valeur négociée. Le BCG estime que la demande de terres rares, graphite, cuivre et lithium pourrait représenter environ 120 % à 250 % de l’offre prévue d’ici 2040.
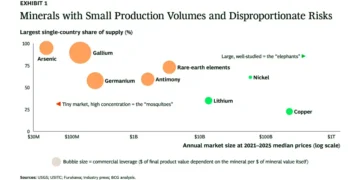
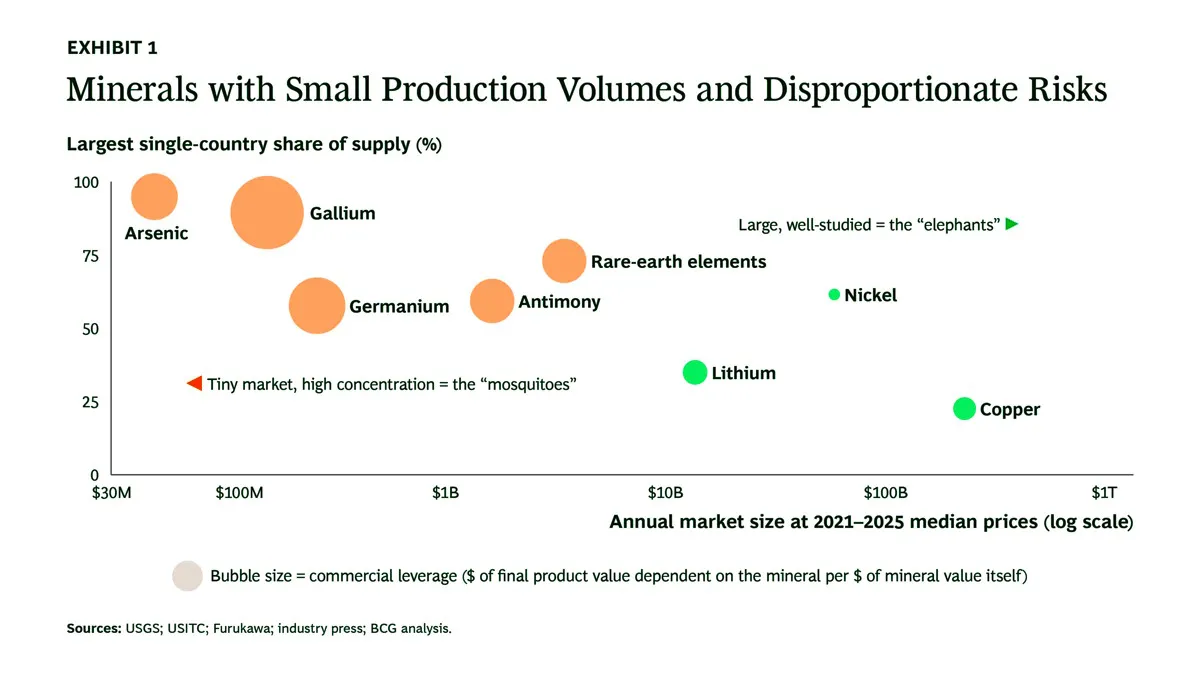
L’analyse, intitulée Why Critical Mineral Shortages Are a CEO Issue, identifie trois angles morts dans les indicateurs utilisés par les entreprises. Ils masquent selon le BCG l’endroit où se situe le risque, notamment pour les « minéraux moustiques », si faibles en valeur négociée qu’ils ne figurent jamais dans un registre des risques.
Des marchés minuscules, des dépendances majeures
Les entreprises commencent souvent leur évaluation par la nomenclature des composants, qui les oriente vers les métaux à fort volume comme le cuivre et le lithium. Les minéraux moustiques échappent à cette analyse. Le BCG cite les terres rares utilisées dans un avion de chasse, qui ont moins de valeur que la peinture recouvrant l’appareil. Le marché mondial du gallium pèse moins de 350 millions de dollars par an, avec une production d’environ 900 tonnes seulement, alors qu’environ 3 500 milliards de dollars de produits finis en dépendent selon les estimations du BCG. Pour l’arsenic, le marché amont représente environ 50 millions de dollars dans le monde, alors qu’un seul producteur fournit environ 60 % du grade ultra-haute pureté utilisé dans les infrastructures 5G et 6G, l’optique des centres de données, les systèmes radar et l’électronique de défense.
Le gallium, le germanium et l’arsenic sont récupérés comme coproduits d’autres processus miniers et industriels. Le marché du métal hôte détermine donc leur offre, et même une forte flambée des prix pourrait ne pas déclencher de nouvelle production.
Des dépendances qui échappent aux nomenclatures
Une entreprise qui n’achète presque aucun minéral critique directement peut être fortement exposée, car les minéraux arrivent intégrés dans les moteurs, les aimants, les modules de puissance, les lasers et les capteurs. Ils se trouvent aussi dans les outils et procédés de fabrication, des creusets et catalyseurs aux matrices et à l’équipement de production. Les aubes de turbine, les blocs moteurs et les composants structurels aéronautiques sont par exemple usinés avec des outils en carbure de tungstène lié au cobalt. Un fabricant qui n’a jamais acheté ces métaux peut voir sa production s’arrêter si les outils manquent, une dépendance absente de toute nomenclature.
Le BCG souligne aussi que, pour certains minéraux, le goulot d’étranglement se situe au raffinage plutôt qu’à l’extraction. Une carte des actifs et une carte de leurs propriétaires peuvent être très différentes, de sorte qu’un changement de fournisseur ressemblant à une diversification peut laisser l’exposition inchangée.
Des fonds publics annoncés, encore peu dépensés
Selon l’Agence internationale de l’énergie, les engagements publics consacrés aux minéraux critiques dans les économies avancées ont atteint environ 65 milliards de dollars en 2025, plus de quatre fois le niveau de 2023. L’examen du BCG sur les véhicules soutenus par les gouvernements révèle toutefois que les instruments phares sont à peine déployés : certains pays ont dépensé moins de 10 % de leurs capitaux alloués, d’autres rien. Ces véhicules visent à attirer des capitaux privés, avec les exigences d’achat, ou offtake, comme principal critère d’éligibilité. Le BCG estime qu’une entreprise sans vision claire de son exposition ne peut pas formuler d’engagement crédible et donc se qualifier. Les fonds comportent des conditions, comme des obligations de reporting et des exigences de localisation, et ne représentent qu’environ un dixième des capitaux nécessaires d’ici 2040.
« La plupart des industriels suivent leur exposition à travers leurs dépenses et les données de leurs fournisseurs directs, et les minéraux capables d’arrêter une chaîne de production sont souvent ceux sur lesquels ils ne dépensent presque rien », a déclaré Tycho Möncks, managing director and partner au sein du BCG et coauteur du rapport. « La question pour les PDG et les conseils d’administration n’est pas de savoir si leur entreprise est exposée. Elle l’est. La question est de savoir si elle entend vivre avec cette exposition ou la transformer en avantage. »
Le BCG voit dans ces fonds un moyen de bâtir un avantage concurrentiel pour les industriels. Plusieurs des entreprises qui ont repensé leur approche et mobilisé des capitaux publics sont des entreprises industrielles et des maisons de négoce, et non des sociétés minières, précise l’analyse. Dans chaque cas, le PDG et l’équipe de direction ont piloté le processus d’identification et de correction des angles morts. « Cartographier correctement cette exposition, c’est là que commence l’opportunité. », a conclu Karthik Valluru, managing director and senior partner au sein du BCG et coauteur du rapport.