
Le marché mondial du graphène est évalué à 970 millions de dollars en 2026 et devrait atteindre 3,94 milliards de dollars en 2031, avec un taux de croissance annuel composé de 32,4 % sur la période.
L’étude de Wissen Research décrit un marché qui passe d’un développement tiré par la recherche à une commercialisation industrielle ciblée. Selon le rapport, les fournisseurs donnent la priorité à une fabrication extensible et à une intégration spécifique aux clients, plutôt qu’à la seule performance en laboratoire.
Des capacités de production en progression
Plusieurs annonces illustrent cette industrialisation. Black Swan Graphene a plus que triplé en mars 2026 sa capacité annuelle de nanoplaquettes au Royaume-Uni, de 40 tonnes à plus de 140 tonnes. NanoXplore annonce une capacité pouvant atteindre 5 000 tonnes métriques de poudre par an. L’installation modernisée de Black Swan repose sur une exfoliation en phase liquide à cisaillement élevé, avec des débits pouvant atteindre 22 000 litres par heure.
D’autres projets complètent ce mouvement. En juillet 2026, Graphene Manufacturing Group a démarré en Australie sa deuxième usine, conçue pour produire jusqu’à 10 tonnes par an. Xiamen Knano Graphene Technology annonce au moins 500 tonnes de poudre par an, et Graphene Square a ouvert à Pohang une installation de 300 000 mètres carrés annuels de films de graphène obtenus par dépôt chimique en phase vapeur (CVD). La chaîne amont reste liée au graphite : la Chine a représenté environ 82 % de la production mondiale de graphite naturel en 2025, selon l’U.S. Geological Survey.
Applications : refroidissement, composites et défense
Haydale a fait progresser son fluide caloporteur à base de graphène pour les centres de données et rapporte une conductivité thermique environ 28 % supérieure à celle d’un liquide de référence. Des accords commerciaux avec Liquitherm et Levidian sont également cités, ainsi que des discussions avec des exploitants représentant environ 200 MW de capacité.
Dans les composites, First Graphene a signé un accord de trois ans avec Aeropreg pour un préimprégné de fibres de carbone amélioré au graphène destiné à l’aéronautique, l’automobile, le maritime et le sport. First Graphene s’est aussi associée à la chinoise The Sixth Element pour distribuer son additif cimentier PureGRAPH CEM sur le marché chinois du ciment et du béton.
En défense, NanoXplore et sa filiale VoltaXplore ont été qualifiées comme fournisseurs dans le cadre du Defence Drone Initiative Marketplace du Canada, pour des composites améliorés au graphène et des batteries lithium-ion.
Batteries : des résultats encore à qualifier
En avril 2026, Graphene Manufacturing Group, avec l’Université du Queensland et le soutien de Rio Tinto, a annoncé que ses cellules de batterie aluminium-ion au graphène avaient doublé leur densité d’énergie tout en conservant une charge en six minutes. Le rapport y voit une avancée de développement technologique, non la preuve d’un déploiement commercial généralisé. La validation indépendante, la durée de vie en cyclage, l’extensibilité de fabrication et la qualification client resteront déterminantes pour élargir la consommation de graphène au-delà des composites et des revêtements.
Normalisation et limites industrielles
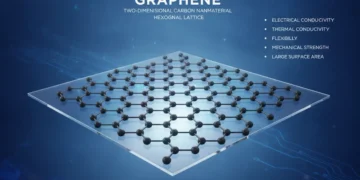
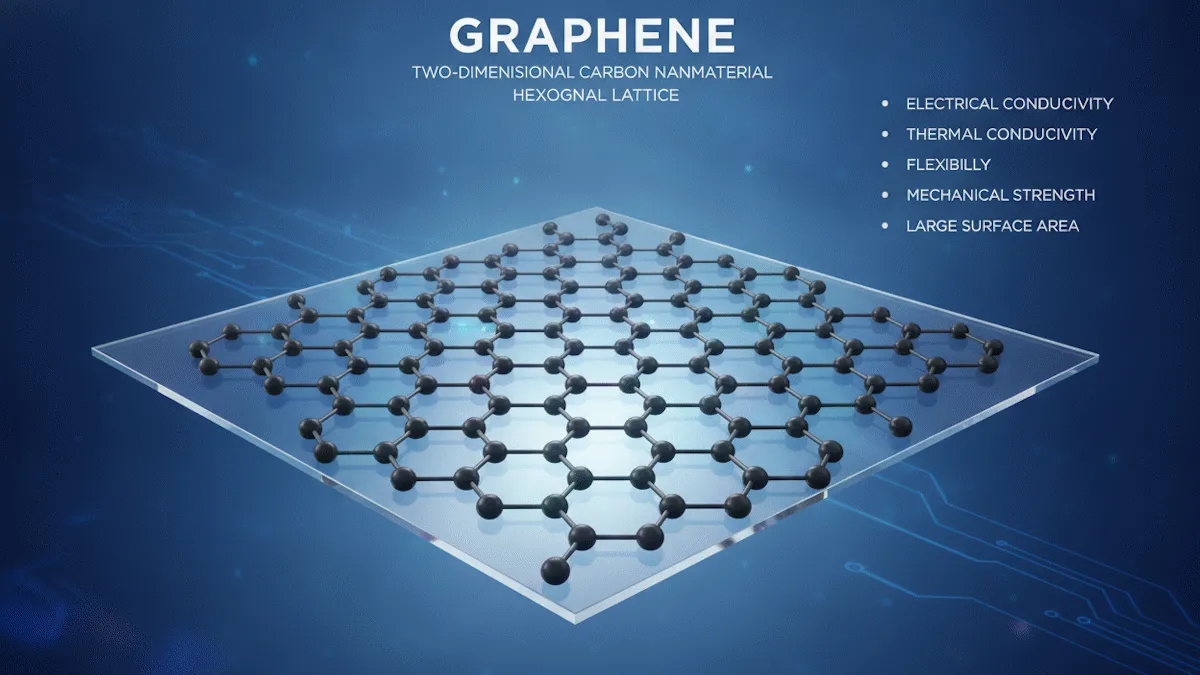
Le rapport rappelle que les qualités des graphènes diffèrent par le nombre de couches, les dimensions latérales, la densité de défauts, la pureté et la chimie de surface, ce qui complique les comparaisons entre fournisseurs. Un matériau performant en laboratoire peut ne pas offrir les mêmes bénéfices une fois incorporé dans un polymère ou un revêtement. Le passage à l’échelle ajoute des défis de rendement, de contrôle qualité et d’économie de production, qui allongent les cycles de qualification client, en particulier dans les applications très réglementées ou critiques.
Les normes progressent : l’Organisation internationale de normalisation a publié en juillet 2025 l’ISO/TS 9651:2025, un cadre de classification des matériaux bidimensionnels apparentés au graphène. Une revue publiée en 2026 dans New Carbon Materials a examiné la caractérisation normalisée, incluant le nombre de couches, les défauts et la mobilité des porteurs. Les producteurs capables de fournir des données fiables et des lots constants peuvent renforcer la confiance des acheteurs et raccourcir la qualification.
Un marché fragmenté, une Asie-Pacifique dominante
Le rapport désigne NanoXplore, Directa Plus, First Graphene, Haydale Graphene Industries et Graphenea comme les cinq premiers acteurs, aux côtés de Thomas Swan & Co., The Sixth Element, Xiamen Knano, Avanzare et Global Graphene Group. L’Asie-Pacifique détenait la plus grande part régionale en 2025, soutenue par l’électronique, les batteries, l’automobile et la construction. Le Graphene Flagship de la Commission européenne soutient la collaboration en Europe. Le marché reste fragmenté et se consolide : en avril 2026, First Graphene a accepté d’acquérir des actifs d’Ionic Industries Inc. et d’Imagine Intelligent Materials, élargissant ses capacités dans les revêtements à base de graphène.
Le rapport invite toutefois à juger la demande régionale sur des capacités de production vérifiées et une adoption commerciale effective, non sur les seules annonces de fabrication.