
La DGFiP (Direction générale des Finances publiques) utilise désormais l’intelligence artificielle pour repérer les constructions non déclarées sur des photographies aériennes. Après les piscines, les abris de jardin et les vérandas entrent dans son champ de surveillance. Une détection est en mesure d’entraîner une demande de déclaration, puis une taxation si l’anomalie est confirmée. Mais entre l’image et l’impôt, un agent doit vérifier le dossier.
📌 L’essentiel en 5 points
- Le fisc automatise la comparaison des photographies aériennes et des données cadastrales.
- Un agent vérifie les anomalies avant toute relance.
- Pour la taxe d’aménagement, une surface supérieure à 5 m² et une hauteur d’au moins 1,80 m comptent parmi les critères, avec d’autres conditions et des exonérations possibles.
- Le montant dépend de la surface taxable, de la valeur forfaitaire et des taux locaux.
- Déclarer spontanément ne supprime pas la taxe due.
Un toit repéré ne suffit pas à établir un impôt
Les outils d’analyse automatisée examinent les images aériennes de l’Institut national de l’information géographique et forestière et les comparent aux données cadastrales. Ils cherchent des écarts entre la piscine, la véranda, l’extension ou l’abri de jardin visible sur le terrain, et l’absence des déclarations.
L’algorithme signale une anomalie mais ne décide pas seul des suites fiscales à donner. Un agent doit vérifier la situation exacte avant toute relance. Le propriétaire pourrait ensuite recevoir un courrier ou un courriel l’invitant à déclarer la construction ou à préciser sa situation.
La démarche ne nécessite pas toujours de visite sur place. Elle ne signifie pas non plus qu’un montant est réclamé sur la seule foi d’une photographie. Une éventuelle taxation intervient ensuite, si l’anomalie est confirmée.
Les abris de 10 à 15 m² ne sont pas les seuls concernés
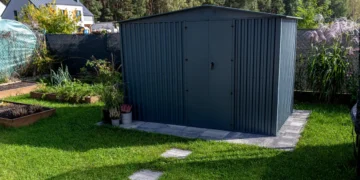
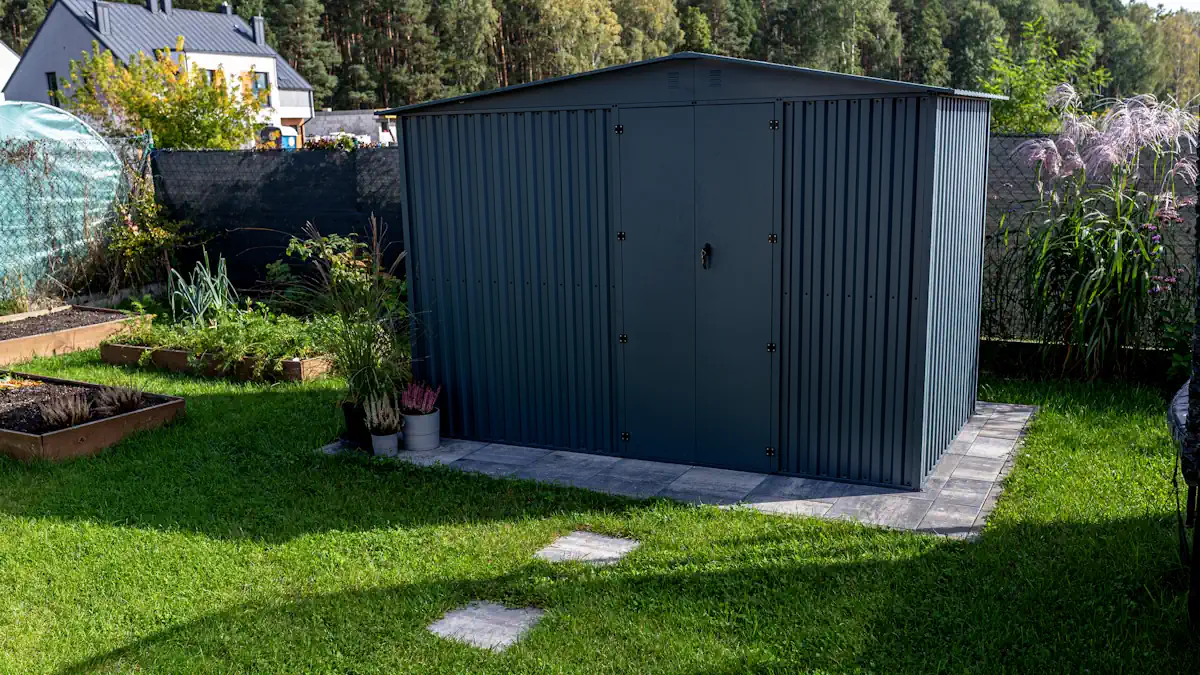
Plusieurs articles de presse évoquent un ciblage des abris de jardin de 10 à 15 mètres carrés. Un abri plus petit n’échappe donc pas nécessairement au contrôle.
Le principe du programme « Foncier innovant » reste le même. Il s’agit de repérer les constructions absentes des déclarations, puis examiner leur situation. La surface visible depuis le ciel fournit un indice mais elle ne permet pas, à elle seule, de déterminer si une construction est imposable.
Taxe d’aménagement et le seuil de 5 m²
Pour la taxe d’aménagement, la surface ne constitue que l’un des critères. Un abri clos et couvert de plus de 5 m², avec une hauteur sous plafond d’au moins 1,80 m, pourra éventuellement être soumis à cette taxe lorsqu’une autorisation d’urbanisme est nécessaire. Le fait de l’avoir construit sans obtenir cette autorisation ne l’en dispense pas.
Les constructions de 5 m² ou moins bénéficient d’une exonération. Un abri de jardin non professionnel peut aussi être exonéré jusqu’à 20 m² si une décision locale le prévoit. Dépasser 5 m² ne déclenche donc pas systématiquement un rappel.
Le montant de la taxe d’aménagement dépend avant tout de la surface taxable, d’une valeur forfaitaire et des taux locaux. En 2026, cette valeur forfaitaire atteint 892 euros par mètre carré hors Île-de-France et 1 011 euros en Île-de-France.
Les piscines, premier terrain d’essai
Avant les abris de jardin, l’administration a testé cette méthode sur les piscines non déclarées. En 2022, l’expérimentation menée dans neuf départements a permis de taxer plus de 20 000 piscines, pour près de 10 millions d’euros de taxe foncière.
Le dispositif a été généralisé en 2023. À partir de la fin du mois de mai, plus de 120 000 propriétaires en métropole ont été invités à régulariser leur situation. Ce chiffre compte les propriétaires relancés, et non les piscines déjà taxées.
L’automatisation change surtout l’échelle du repérage. Le programme se déploie sur plusieurs années, avec des vérifications humaines entre la détection d’une construction et ses éventuelles conséquences fiscales.
Déclarer en mairie et déclarer au fisc
Un propriétaire doit déclarer sa construction sans attendre une relance. Il faut toutefois distinguer l’autorisation d’urbanisme de la déclaration fiscale.
Lorsqu’elle est nécessaire, l’autorisation d’urbanisme se demande en mairie. La déclaration fiscale s’effectue dans les 90 jours suivant l’achèvement, sur impots.gouv.fr, dans « Gérer mes biens immobiliers », ou par un formulaire disponible auprès du centre des impôts fonciers. Attention, une déclaration spontanée n’efface pas l’impôt dû. Elle permet seulement de renseigner l’administration avant qu’elle ne réclame ces informations.
Le propriétaire peut aussi répondre à une demande de régularisation pour expliquer pourquoi la construction repérée ne correspond pas à une surface taxable. La photographie aérienne déclenche un examen ; elle ne clôt pas la discussion.
Ce que l’algorithme ne peut pas trancher
Les outils automatiques produisent uniquement des signalements. La vérification prévue par la DGFiP avant l’envoi d’une demande de régularisation reste donc une étape essentielle. Recevoir ce courrier signifie qu’il faudra déclarer ou clarifier une situation.
Pour la taxe d’aménagement, la surface, la hauteur, le caractère clos et couvert ainsi que les exonérations éventuelles restent déterminants. Une image peut révéler un toit sans suffire au final à établir le régime fiscal de ce qu’il abrite.