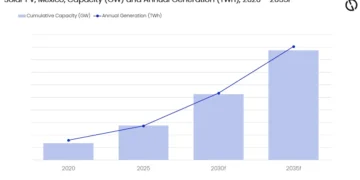

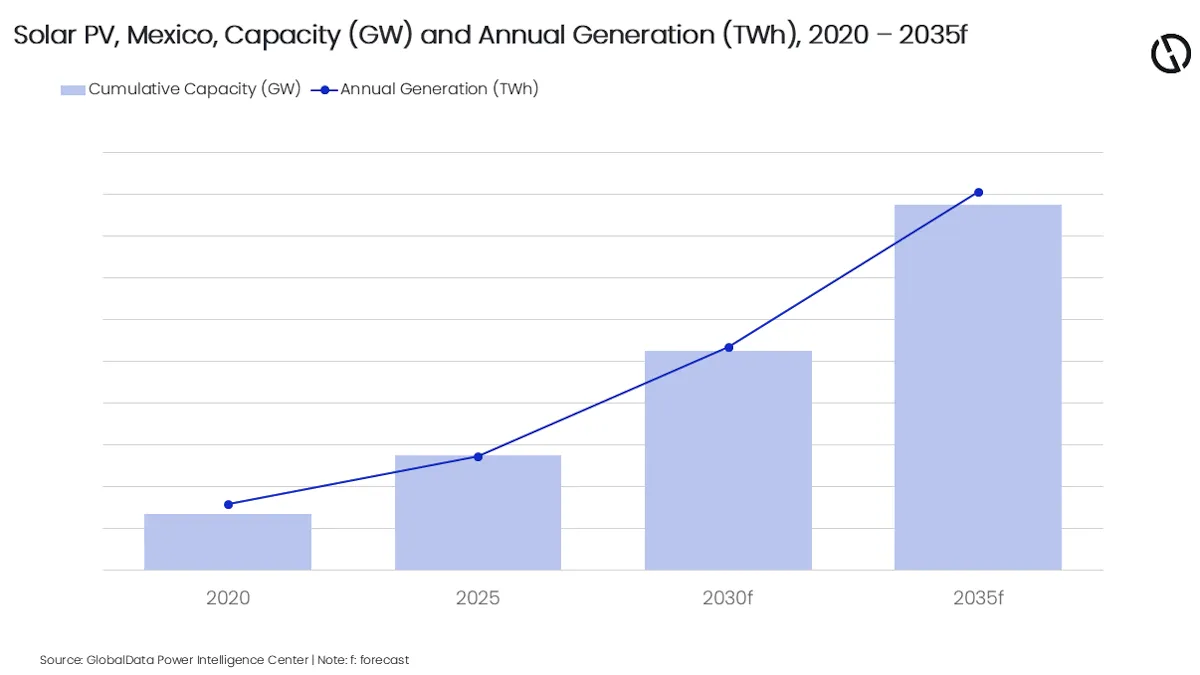
Selon GlobalData, la capacité solaire photovoltaïque du Mexique devrait plus que tripler, de 13,7 GW à 43,8 GW, et la part des renouvelables dans la capacité totale passerait de 22,9 % à 42,3 %.
Le rapport de GlobalData intitulé « Mexico Power Market Trends and Analysis by Capacity, Generation, Transmission, Distribution, Regulations, Key Players and Forecast to 2035 » prévoit que la capacité électrique installée du Mexique devrait croître à un taux de croissance annuel composé (TCAC) de 4,1 % entre 2025 et 2035, passant de 104,2 GW à 156,0 GW. Le gaz naturel resterait toutefois l’épine dorsale de l’approvisionnement électrique, laissant le système exposé au gaz importé par pipeline depuis les États-Unis et aux goulots d’étranglement de transmission entre les zones de production et les centres de demande.
Un cadre recentralisé par la loi de 2025
Attaurrahman Ojindaram Saibasan, analyste du secteur électrique chez GlobalData, commente : « La loi de 2025 sur le secteur électrique a redessiné les règles du marché électrique mexicain. En garantissant à la Comisión Federal de Electricidad (CFE) au moins 54 % de l’électricité injectée dans le réseau et en rendant la planification nationale contraignante dans le cadre du PLADESE 2025-2039, le gouvernement a fermement placé l’État au centre des nouveaux investissements. Les capitaux privés entrent désormais principalement par le biais des dispositifs d’investissement mixte de la CFE et des arrangements d’autoapprovisionnement, plutôt que par la concurrence ouverte. »
Le gaz reste majoritaire dans la production
Malgré la croissance des renouvelables, les centrales thermiques devraient fournir près de 60 % de la production en 2035, selon GlobalData. La capacité à gaz passerait de 53,4 GW à 64,8 GW, portée par les nouvelles centrales à cycle combiné de la CFE.
La part des renouvelables dans la production devrait plus que doubler, de 14,5 % à 31,9 %. Le Mexique reste encore en deçà de ses objectifs en matière d’énergie propre, ayant déjà manqué sa cible de 35 % de production propre pour 2024.
Une demande tirée par le nearshoring et les centres de données
M. Saibasan ajoute : « La croissance de la demande est le principal moteur du marché. La relocalisation de la production manufacturière dans le nord du Mexique, les centres de données et la charge liée à la climatisation devraient porter la consommation d’électricité de 328,5 TWh en 2025 à 423,2 TWh en 2035. La contrainte déterminante est le réseau : les pertes de transmission et de distribution d’environ 11,5 % et la congestion entre le nord ensoleillé et venteux et les centres de demande du centre du Mexique et du Bajío limiteront la vitesse à laquelle les nouvelles capacités pourront être raccordées. »
Investissements et plans publics
Le Plan de renforcement et d’expansion 2025-2030 du gouvernement comprend 51 projets d’une valeur supérieure à 22,4 milliards de dollars et prévoit l’ajout d’environ 29 GW de capacité, dont 6,4 GW attendus d’investissements privés. Parallèlement, le Plan de croissance des énergies renouvelables annoncé en juin 2026 vise environ 22 GW de capacité renouvelable supplémentaire d’ici 2030. De nouvelles réglementations publiées en 2026 établissent le premier cadre dédié à l’intégration du stockage sur batteries dans le réseau national.
GlobalData prévoit environ 21,1 milliards de dollars de nouveaux investissements dans la production électrique au Mexique sur la période 2026-2030, le solaire photovoltaïque en représentant 44,0 %, le gaz 29,4 % et l’éolien 20,9 %.
M. Saibasan conclut : « Le Mexique ne manque ni de projets ni de ressources, avec un portefeuille de plus de 45 GW dominé par le solaire. Le rythme de la transition dépendra de la capacité du modèle d’investissement mixte à attirer les développeurs internationaux après des années d’incertitude réglementaire, et de la capacité de la CFE à étendre le réseau suffisamment vite pour raccorder les nouvelles capacités renouvelables et à gaz, tout en réduisant la dépendance du système aux combustibles importés. »
Source : GlobalData