
Dans son rapport « Strategic Intelligence: Hydrogen in Power (2026) », GlobalData estime que l’hydrogène dans le secteur électrique se recentre sur l’équilibrage de longue durée, la sécurisation des infrastructures de secours critiques et des usages industriels, les pertes d’efficacité aller-retour et la concurrence du stockage sur batteries limitant sa viabilité pour la production d’électricité courante.
Le rapport de GlobalData cite plusieurs freins à l’essor des projets de grande taille : des coûts d’électricité et de développement plus élevés, des réductions de coûts des électrolyseurs plus lentes que prévu, des règles de subvention complexes et un nombre limité d’accords d’achat bancables. Ces facteurs ont retardé ou réduit de nombreuses initiatives d’hydrogène propre à grande échelle, selon la même source. Les services publics comparent aussi l’hydrogène à des alternatives moins coûteuses.
Les récents abandons, suspensions et révisions d’objectifs de projets aux États-Unis, en Europe et au Chili témoignent de cette réévaluation du secteur, toujours selon GlobalData.
Pour Rehaan Shiledar, analyste du secteur de l’électricité chez GlobalData, « Cependant, l’hydrogène reste pertinent là où la demande industrielle offre un ancrage, où l’électricité renouvelable est peu coûteuse, où le stockage est disponible et où les cadres politiques sont stables. La capacité mondiale à long terme devrait toujours croître de manière significative, portée par des obligations industrielles ciblées, les besoins du transport lourd et des exigences spécifiques d’équilibrage du réseau électrique. »
Une capacité bas carbone dominée par l’hydrogène vert en 2030
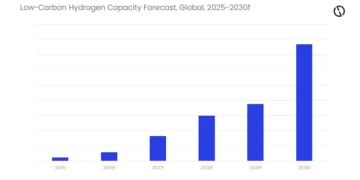
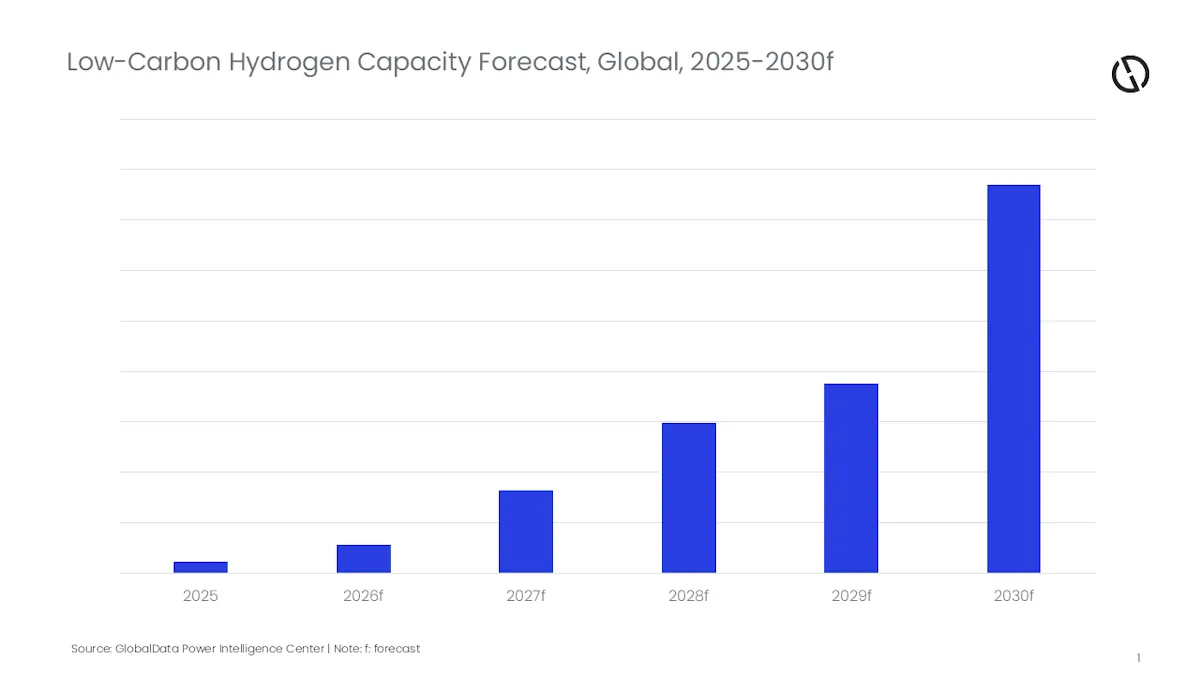
Selon les estimations de GlobalData, la capacité mondiale de production d’hydrogène bas carbone est restée balbutiante en 2025, avec une croissance substantielle attendue d’ici la fin de 2026, portée principalement par l’hydrogène bleu et vert. D’ici 2030, la capacité de production devrait s’étendre considérablement, l’hydrogène vert détenant une part dominante.
L’hydrogène bleu devrait mener les capacités d’hydrogène bas carbone à court terme, avant que l’hydrogène vert ne le dépasse pour dominer le marché d’ici 2030, selon GlobalData. La capacité de l’hydrogène vert devrait être environ 5,5 fois supérieure à celle de l’hydrogène bleu d’ici 2030, portée par l’expansion de la production éolienne et solaire. Les principaux contributeurs régionaux à l’expansion de l’hydrogène vert entre 2026 et 2030 seront notamment l’Espagne, l’Australie, la Chine, les États-Unis, l’Allemagne et le Brésil.
Des turbines prêtes pour l’hydrogène pour équilibrer le réseau
Shiledar poursuit : « Les services publics et les producteurs indépendants d’électricité déploient de plus en plus de turbines à gaz et de moteurs prêts pour l’hydrogène afin de garantir une production flexible et à montée en puissance rapide pour équilibrer les énergies renouvelables intermittentes. Les équipementiers et les développeurs s’attaquent aux défis techniques majeurs, tels que les vitesses de flamme plus élevées, la fragilisation des matériaux et les émissions strictes de NOx, grâce à des mises à niveau de chambres de combustion et à des modernisations spécialisées des centrales. Les engagements récents de projets par des opérateurs comme EnBW, RWE, Ansaldo Energia et YTL PowerSeraya, ainsi que les développements d’équipements de GE Vernova et Rolls-Royce, témoignent d’une adoption croissante par l’industrie. »
Des cadres politiques en ajustement
Les gouvernements des principaux marchés de l’hydrogène ajustent leurs cadres politiques et de financement pour répondre aux coûts élevés, aux contraintes d’infrastructure et à la lenteur du développement des projets. La Commission européenne a accéléré son examen des règles d’additionnalité des carburants renouvelables d’origine non biologique (RFNBO), tandis que la stratégie 2026-2030 de la Chine renforce le rôle de l’hydrogène dans le transport lourd, la chimie et la décarbonation industrielle.
Le Brésil finance le développement national d’électrolyseurs, tandis que l’État indien du Bihar a approuvé un projet de politique visant à soutenir la production d’hydrogène vert et d’ammoniac, leur fabrication et l’agrégation de la demande.
Shiledar conclut : « L’hydrogène ne perd pas de sa pertinence, mais son rôle dans le secteur de l’électricité devient plus sélectif et plus discipliné sur le plan commercial. L’investissement se déplace des grands projets autonomes de conversion d’hydrogène en électricité vers des essais de mélange, des applications de pointe limitées et des développements industriels menés par des contrats d’achat appuyés par une demande ferme. Les opportunités les plus fortes à court terme émergent dans les régions dotées de cadres politiques stables, d’électricité renouvelable à bas coût et d’un stockage à grande échelle, y compris les cavités salines, permettant un déploiement de l’hydrogène plus fiable et plus compétitif. »