
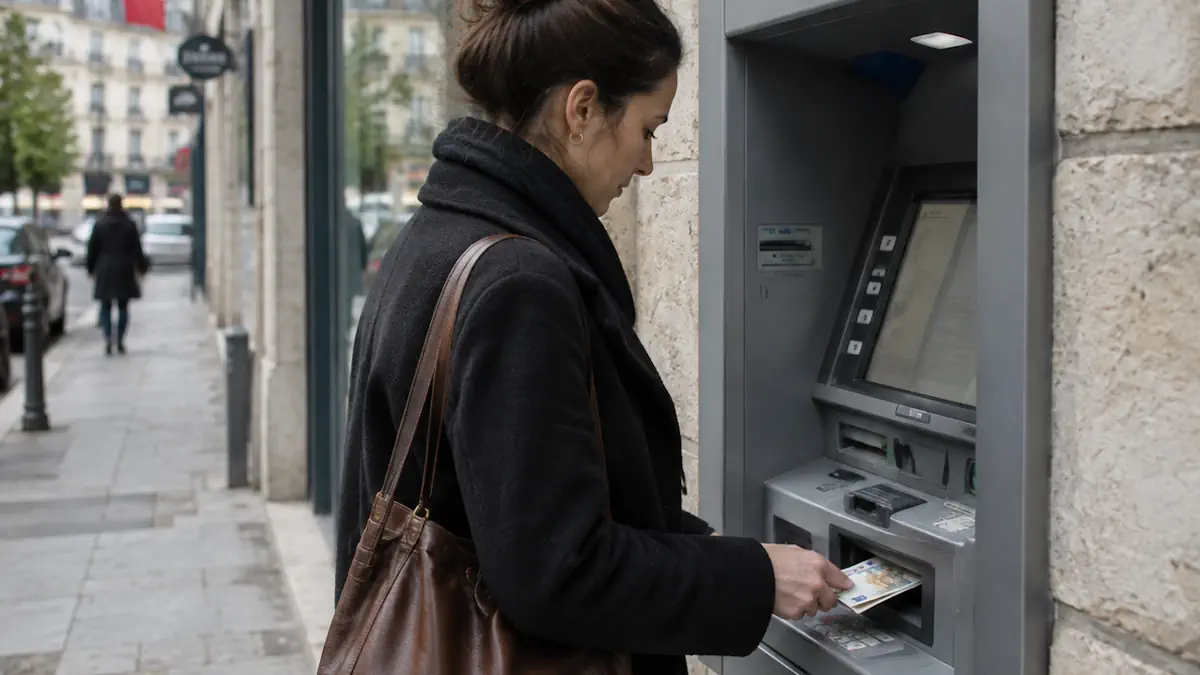
Le réseau français de distributeurs de billets continue de se réduire, tandis que les banques accélèrent la mutualisation de leurs automates. Cette transformation ne signifie pas, à ce stade, la disparition de l’accès aux espèces, mais elle modifie les lieux et les conditions d’accès au retrait.
📌 L’essentiel en 3 points
- Cash Services vise près de 6 000 sites mutualisés courant 2026, sans chiffrage établi du nombre total d’automates concernés.
- Le parc français est passé de 52 697 DAB fin 2018 à 40 804 fin 2025, contre 42 578 fin 2024.
- La France métropolitaine comptait 30 057 points privatifs de retrait fin 2025, contre 28 479 fin 2024 ; ces retraits ne doivent pas être confondus avec le cashback, qui exige un achat.
Un réseau mutualisé, des chiffres qui piquent
Cash Services, la marque commune déployée par BNP Paribas, Crédit Mutuel, CIC et SG, vise près de 6 000 sites courant 2026. Ce chiffre désigne des sites Cash Services ; les communications de BNP Paribas ne permettent pas d’établir un nombre total d’automates ni de chiffrer précisément le nombre de machines retirées.
Le mouvement s’inscrit dans une érosion déjà réelle du parc national. Fin 2025, la France métropolitaine comptait 40 804 distributeurs automatiques de billets, contre 42 578 fin 2024 et 52 697 fin 2018. Ces machines étaient réparties sur 28 660 sites, dans environ 6 500 communes.
L’accès aux espèces repose aussi sur des points privatifs, notamment chez des commerçants partenaires de certaines banques. Fin 2025, la France métropolitaine en comptait 30 057, contre 28 479 un an plus tôt. Ce mécanisme ne doit pas être confondu avec le cashback réglementé car ce dernier exige un achat, un paiement par carte supérieur au montant retiré, et il est plafonné entre 1 et 60 euros.
Une modernisation qui déplace l’accès
La mutualisation répond à une logique de modernisation des réseaux bancaires. Elle ne permet pas, à elle seule, de conclure à une disparition des espèces. Les DAB, les points privatifs et les guichets bancaires constituent toujours des canaux d’accès complémentaires aux espèces.
La géographie de l’accès change avec la diminution du nombre de DAB et de sites équipés. Lorsqu’un distributeur ferme, un point privatif peut constituer une solution complémentaire, sous réserve de l’accord du commerçant, mais il ne fonctionne pas dans les mêmes conditions qu’un automate.
Les retraits chez les commerçants restent dépendants de l’ouverture du magasin et des modalités propres au dispositif utilisé, qu’il s’agisse d’un point privatif bancaire ou d’un cashback. La disponibilité et les plafonds effectifs varient donc selon le dispositif appliqué par le commerçant ou la banque partenaire.
La réglementation sur les paiements en espèces ne doit pas non plus être confondue avec les limites de retrait chez un commerçant. Pour un paiement en espèces d’un particulier à un professionnel, le plafond est de 1 000 euros. Il est relevé à 15 000 euros lorsque la personne est fiscalement domiciliée à l’étranger et règle une dépense personnelle.
Le réseau ne disparaît donc pas, mais il se recompose. Au final, il y aura toujours moins de DAB, des implantations mutualisées et un nombre de points privatifs en hausse sur un an. Cette évolution ne rend pas ces modes d’accès strictement interchangeables, notamment en raison des horaires d’ouverture et des conditions propres à chaque dispositif de retrait chez un commerçant.