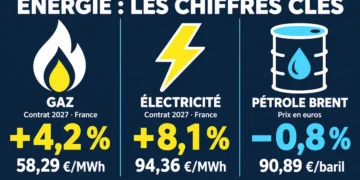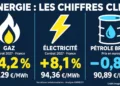

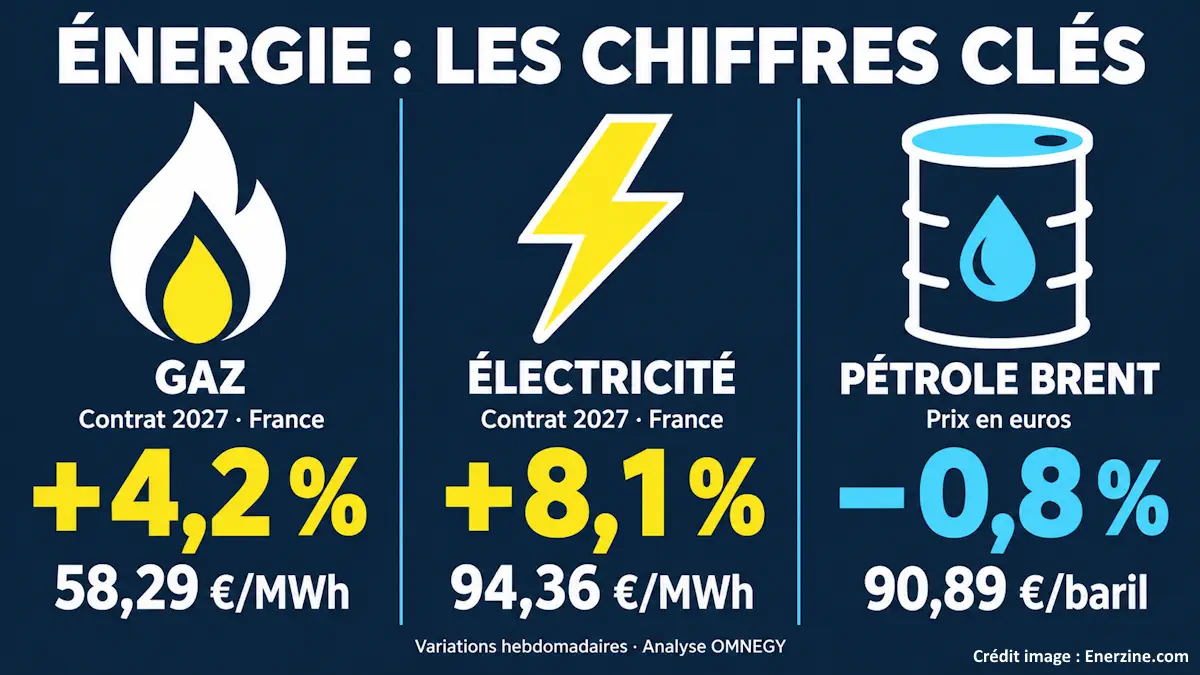
Les experts du cabinet français de conseil en énergie OMNEGY décryptent cette semaine l’évolution des prix du marché de l’énergie. Les exportations de pétrole du Golfe se redressent, mais la question d’Ormuz reste entière : Donald Trump a rejeté la proposition iranienne de réouverture du détroit. À l’entrée de l’hiver, le gaz a regagné l’essentiel de son recul de la semaine passée et l’électricité a nettement progressé, tandis que le pétrole s’est légèrement replié :
ÉNERGIE · DÉCRYPTAGE HEBDOMADAIRE OMNEGY
Gaz et électricité en hausse, pétrole en léger recul
À l’entrée de l’hiver, les tensions autour du détroit d’Ormuz soutiennent les prix du gaz. L’électricité progresse davantage, tandis que le redressement des exportations du Golfe pèse sur le pétrole.
| Marché | Échéance / référence | Prix | Sur la semaine | À retenir |
|---|---|---|---|---|
| Gaz naturel · France | Novembre 2026 · PEG | 72,87 €/MWh | +3,3 % | L’absence d’accord sur Ormuz entretient les tensions sur le GNL et la concurrence entre l’Europe et l’Asie. |
| Gaz naturel · France | Année 2027 · PEG | 58,29 €/MWh | +4,2 % | Le contrat regagne l’essentiel du recul enregistré la semaine précédente. |
| Gaz naturel · France | Année 2028 · PEG | 38,16 €/MWh | +0,9 % | Hausse limitée sur cette échéance. Les contrats 2029 et 2030 progressent respectivement de 2,7 % et 1,2 %. |
| Électricité · France | Novembre 2026 | 160,51 €/MWh | +2,8 % | La hausse du gaz et du charbon se transmet aux prix français, malgré l’amélioration de la disponibilité nucléaire. |
| Électricité · France | Année 2027 | 94,36 €/MWh | +8,1 % | La hausse la plus marquée parmi les échéances électriques citées. Les interconnexions exposent la France au renchérissement des combustibles. |
| Électricité · France | Année 2028 | 60,03 €/MWh | +6,1 % | Le mouvement s’atténue ensuite : +2,3 % pour 2029 et −0,6 % pour 2030. |
| Pétrole | Brent · baril | 90,89 €/baril 102,25 $/baril | −0,8 % −2,0 % en dollars | Les exportations du Golfe retrouvent environ 80 % de leur niveau d’avant-guerre selon Kpler. La baisse de l’euro limite le recul du prix en euros. |
| Quotas de CO₂ | Décembre 2026 · UE | 84,40 €/t de CO₂ | −2,8 % | La fin des achats liés à l’échéance de restitution du 30 septembre pèse sur les prix : plus forte baisse hebdomadaire depuis fin juillet. |
| Charbon | Livraison Rotterdam | 127,02 €/tonne 142,90 $/tonne | +5,8 % +4,5 % en dollars | Le charbon monte avec le gaz. Le recul de l’euro amplifie la hausse pour les acheteurs européens. |
| Gaz · Asie | JKM · GNL Japon / Corée | 77,96 €/MWh | +0,8 % −0,4 % en dollars | L’écart avec le prix français se resserre à environ 5 €/MWh, contre près de 7 €/MWh une semaine auparavant. |
| Gaz · États-Unis | Henry Hub | 9,21 €/MWh | −3,9 % −5,0 % en dollars | Un prix près de huit fois inférieur au prix français de novembre, dans un marché soutenu par une production domestique abondante. |
Ormuz : l’impasse diplomatique persiste
Donald Trump a rejeté la proposition iranienne de réouverture du détroit sous sept jours en échange d’une levée du blocus et des sanctions. Washington exige des progrès concrets sur le nucléaire.
Les échanges se poursuivent via des médiateurs. Abbas Araghchi attend une réponse officielle américaine, tandis que la navigation reste très inférieure à la normale et que les incidents commerciaux continuent.
Gaz : des stocks en hausse
Remplissage des stocks : 83,9 % en France (+2,3 points) et 72,0 % en Europe (+1,5 point).
Après les maintenances norvégiennes, les flux remontent de 240 à 331,6 millions de m³/j. Les volumes de GNL regazifiés en Europe reculent toutefois de 3,89 à 3,42 TWh/j.
Électricité : un nucléaire plus disponible
La disponibilité nucléaire française passe de 32,8 à 37,2 GW, soit environ 60 % du parc.
Les températures dépassent les normales saisonnières de 2,2 °C, ce qui contient la demande. Ces facteurs ne compensent pas le renchérissement du gaz et du charbon.
Change et pétrole : deux effets opposés
L’euro perd 1,2 % face au dollar, à 1,125 dollar pour un euro : les énergies cotées en dollars coûtent davantage aux acheteurs européens.
Selon les estimations de Goldman Sachs, l’Arabie saoudite a plus que doublé ses exportations en septembre. Le G7 a également évoqué environ 100 millions de barils de réserves d’urgence, dont la moitié en gazole européen.
Macroéconomie & Géopolitique :
La piste diplomatique ouverte la semaine dernière n’a pas abouti. Donald Trump a rejeté la proposition iranienne de rouvrir le détroit d’Ormuz sous sept jours en échange d’une levée du blocus et des sanctions, en affirmant n’avoir « rien offert » à Téhéran. Washington conditionne tout allègement des sanctions à des « progrès concrets » sur le dossier nucléaire.
Le dialogue n’est pas rompu pour autant. Les échanges se poursuivent par l’intermédiaire de médiateurs, et le ministre iranien des Affaires étrangères, Abbas Araghchi, dit attendre une réponse officielle de Washington. Sur le terrain, la navigation dans le détroit reste très en deçà de la normale, et les incidents visant des navires commerciaux continuent.
Côté change, l’euro a perdu 1,2 % face au dollar sur la semaine, à 1,125. Pour un acheteur européen, cela renchérit toutes les énergies cotées en dollars : cette semaine, le pétrole baisse moins en euros qu’en dollars, et le charbon monte davantage.
Gaz naturel: +4,2 % sur les prix de 2027 et +3,3 % sur les prix de novembre 2026
Sur la bourse française du gaz (PEG), le contrat de novembre gagne 3,3 % sur la semaine, à 72,87 €/MWh. Le contrat 2027 progresse de 4,2 %, à 58,29 €/MWh, et regagne ainsi l’essentiel du terrain perdu la semaine précédente. Le contrat 2028 bouge peu (+0,9 %, à 38,16 €/MWh) : la hausse se concentre sur l’année qui vient et s’atténue au-delà : +2,7% pour 2029 et +1,2% pour 2030.
Ce rebond tient d’abord à la géopolitique. Tant que le détroit d’Ormuz reste fermé, une partie du GNL qatari manque au marché mondial, et l’Europe reste en concurrence avec l’Asie pour les cargaisons disponibles. L’échec de la piste diplomatique a donc fait remonter les prix.
Il s’est produit malgré des fondamentaux plutôt favorables. La Norvège, premier fournisseur de l’Europe par gazoduc avec environ 30 % de la demande européenne et britannique, a achevé ses maintenances de septembre : ses flux sont remontés de 240 à 331,6 Mm³/j. Les volumes de GNL regazifiés en Europe ont en revanche reculé, de 3,89 à 3,42 TWh/j.
La saison de chauffage démarre avec des stocks remplis à 83,9 % en France et 72,0 % en Europe, en hausse de 2,3 et 1,5 points sur la semaine.
Électricité : +8,1 % sur les prix de 2027 et +2,8 % sur les prix de novembre 2026
L’électricité progresse plus nettement que le gaz. Le contrat de novembre gagne 2,8 %, à 160,51 €/MWh, mais c’est sur les échéances annuelles que le mouvement est le plus marqué : +8,1 % pour 2027, à 94,36 €/MWh, et +6,1 % pour 2028, à 60,03 €/MWh. Le mouvement s’éteint au-delà : +2,3% pour 2029 et -0,6% pour 2030.
Le mix français est très largement décarboné, mais la France est interconnectée avec ses voisins, l’Allemagne et l’Italie en tête, dont la production dépend davantage du gaz et du charbon. Ces deux combustibles ont renchéri cette semaine, et la hausse s’est transmise aux prix français. En France même, le prix horaire se cale encore souvent sur les centrales à gaz : ces heures se paient plus cher.
Les fondamentaux domestiques se sont pourtant améliorés. La disponibilité nucléaire est remontée de 32,8 à 37,2 GW, soit environ 60 % du parc, et les températures sont restées au-dessus des normales de saison (+2,2 °C), ce qui a contenu la demande. Cela n’a pas suffi à compenser la hausse des combustibles.
Pétrole : -0,8 % sur le prix du pétrole brut
Le Brent termine la semaine à 102,25 $ le baril, en baisse de 2,0 %. En euros, le recul se limite à 0,8 %, à 90,89 €, du fait de la baisse de l’euro.
Le marché a surtout retenu le redressement des exportations du Golfe. Selon Kpler, les flux sont revenus à environ 80 % de leur niveau d’avant-guerre, grâce notamment aux routes qui contournent le détroit, et l’Arabie saoudite a plus que doublé ses exportations en septembre selon les estimations de Goldman Sachs.
En fin de semaine, le G7 a par ailleurs évoqué la mise sur le marché d’environ 100 millions de barils de réserves d’urgence, dont la moitié en gazole européen.
Co2: -2,8 % sur le prix des quotas pour décembre 2026
Les quotas européens de CO2, c’est-à-dire le droit d’émettre une tonne de CO2 en Europe, reculent de 2,8 %, à 84,40 €/tonne. C’est leur plus forte baisse hebdomadaire depuis fin juillet.
D’un côté, la hausse du gaz et du charbon tire habituellement les quotas vers le haut. De l’autre, une source de demande s’est tarie : les industriels avaient jusqu’au 30 septembre pour restituer leurs quotas au titre de 2025, et le retard des allocations gratuites les avait contraints à en acheter sur le marché. Une fois l’échéance passée, ces achats ont cessé, et c’est ce second effet qui a pesé sur les prix.
Charbon: +5,8 % sur la tonne de charbon
Le charbon livré à Rotterdam progresse de 4,5 % en dollars, à 142,90 $ la tonne, et de 5,8 % en euros, à 127,02 €.
L’écart tient au recul de l’euro. Il avance en même temps que le gaz, son principal concurrent pour la production d’électricité en Europe.
Prix du gaz dans le monde :
En Asie, le prix du gaz est resté quasi stable : l’indice JKM, référence des livraisons de GNL au Japon et en Corée, recule de 0,4 % en dollars et progresse de 0,8 % en euros, à 77,96 €/MWh. Avec la hausse européenne, l’écart avec le prix français se resserre, à environ 5 €/MWh contre près de 7 €/MWh une semaine plus tôt. L’Europe redevient un peu plus attractive pour les cargaisons de GNL disponibles.
Aux États-Unis, la situation est tout autre. Grâce au gaz de schiste, le pays produit plus de gaz qu’il n’en consomme, et ses prix restent à l’écart des tensions qui touchent l’Asie et l’Europe, toutes deux dépendantes des importations. Le Henry Hub, référence américaine, recule de 5,0 % en dollars (−3,9 % en euros), à 9,21 €/MWh, soit près de huit fois moins que le gaz européen.